


RARITY
稀少性
現地周辺の街並み
池田市初
やっと出逢えた稀席へ。
池田市初 栄本町アドレス ×
ほんまち通り沿い × 栄町商店街徒歩1分
 現地周辺の街並み
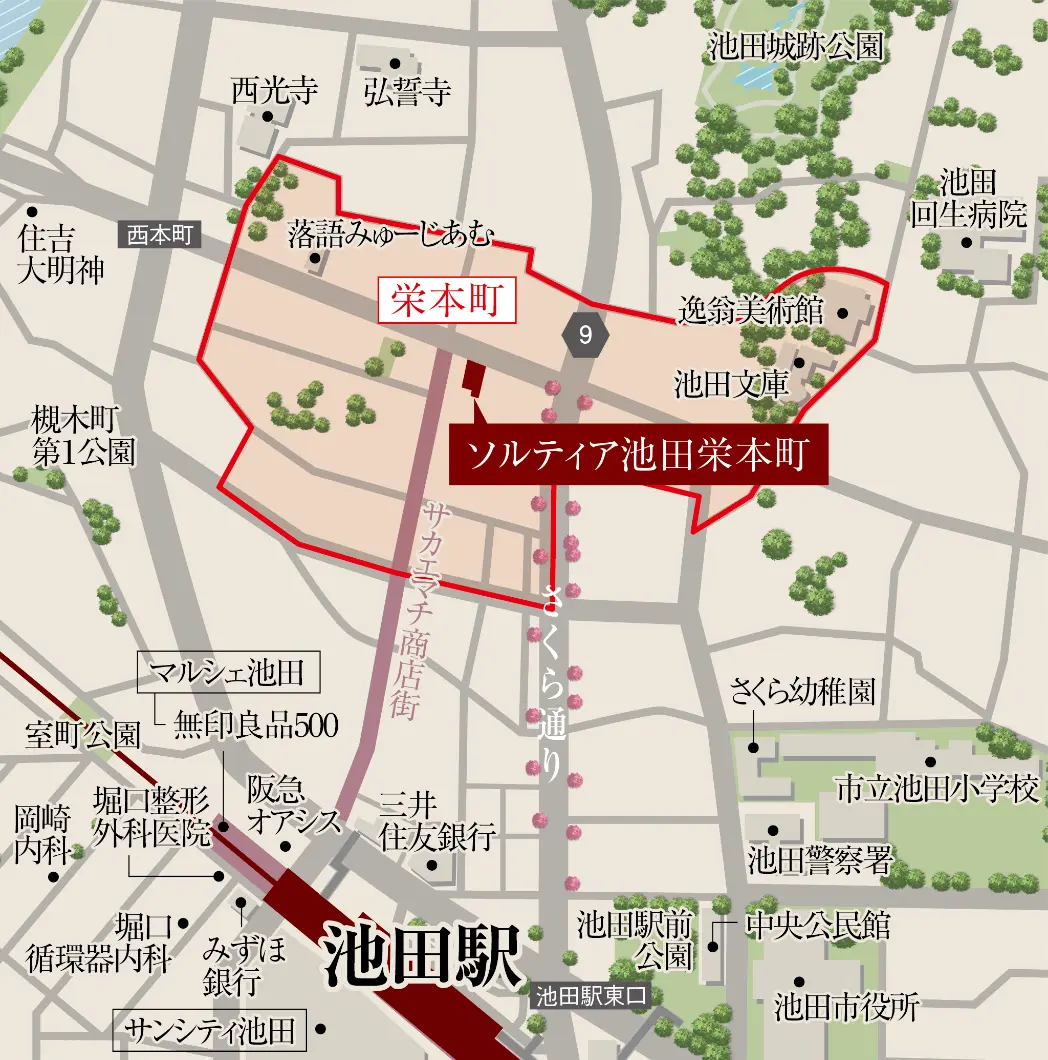
池田市内で震災・水害に強い“栄本町”アドレス、且つ歴史文化の中心となるほんまち通り沿いに誕生。 サカエマチ商店街まで徒歩1分という生活利便性を同時に享受出来、商店街・公共施設・日常利便がすぐ身近に。 池田市で初となる、池田らしさと、中心市街地の機能を同時に享受できる希少性溢れるポジション。
本プロジェクトの南側に位置する
「池田市栄町」アドレスの公示地価は市内最高額。
池田市全域における公示評価は、直近10年間で約10,000円も上昇。 また、「ソルティア池田栄本町」の南側に位置する「栄町」の公示地価は、池田市内最高額となる約66万円を記録しています。
池田の公示評価と公示地価

POINT1
2LDKのコンパクト
マンションの需要拡大が進む
image
池田市の世帯数は年々増加。
住宅地として
さらなる発展が見込める。
池田市の世帯数は緩やかな上昇傾向にあり、2025年1月1日時点で48,675世帯。 前年から0.7%増加し、5年連続で増加となっています。 10年前の2015年からはプラス8.1%と大きく上昇しており、住宅地としての評価の高さとこれからのさらなる発展に期待を抱けるエリアと推察できます。
池田市の世帯数の推移

※1月1日時点の外国籍を除く日本人住民の世帯数
※市区町村の場合は2024年1月1日時点の市区町村境界
出典:住民基本台帳(日本人住民)
大阪府・池田市ともに
「1人、2人世帯」が増加傾向。
1・2LDKの需要拡大に期待が高まる。
大阪府の調査によると、世帯人数2人以下の世帯は年々増加しています。 池田市も同様の傾向にあり、1人・2人世帯は近年ますます増加傾向に。 その一方でコンパクトマンションの供給は多くなく、1LDKや2LDKのマンションの需要はますます高まっていくことが予想されます。 このような観点から、「ソルティア池田栄本町」には高い稀少性・資産性を見込めるといえます。
大阪府における世帯構成比率の推移

出典:総務省 国勢調査
池田市における1・2人世帯数の推移

出典:池田市統計書(2005年~2020年)
池田市内において過去10年間、
1LDK、2LDKの住戸の供給は
極めて希少
池田市ではこの10年間、1LDK・2LDKの供給は常に限定的で、ファミリー向け3LDK以上の住戸が中心でした。 その結果、コンパクト住戸は供給数が少なく、市内で継続的に希少性の高い住戸タイプとして扱われています。 生活動線が整った実用的な面積帯でありながら、選べる物件数は多くなく、長く“出会いづらい住戸”として位置づけられてきたことが特徴です。
過去10年:池田市(2016年7月〜2026年6月)の
1LDK、2LDKの住戸の供給戸数

ファミリータイプが主流だった
池田市内において
この10年間、
1LDK/2LDKで構成された
分譲マンションは
かつてなし
栄本町アドレスでは、実に8年ぶり
そして本町通り沿いでは
初となる供給
池田市において栄本町アドレスの供給は過去3物件のみ、8年ぶり。 そしてその中で、歴史、文化、観光の中心でもあるほんまち通沿いに誕生する分譲マンションは本件が初となります。
 ※MRC調べ
(1995年以降~2026年5月時点まで)
リセールバリューでみた
能勢街道南エリアの
資産性
ほんまち通り〈能勢街道〉の南北で中古リセールを比較すると、差は明確に。 北エリアが過去推移で-4.9%と下落した一方、南エリアは+21.2%と力強く上昇。 街力・生活導線・需要の集積が資産価値に反映されています。
池田駅~能勢街道を基準に
資産価値が崩れにくい傾向に!
ソルティア池田栄本町も
同様の期待が見込まれます。
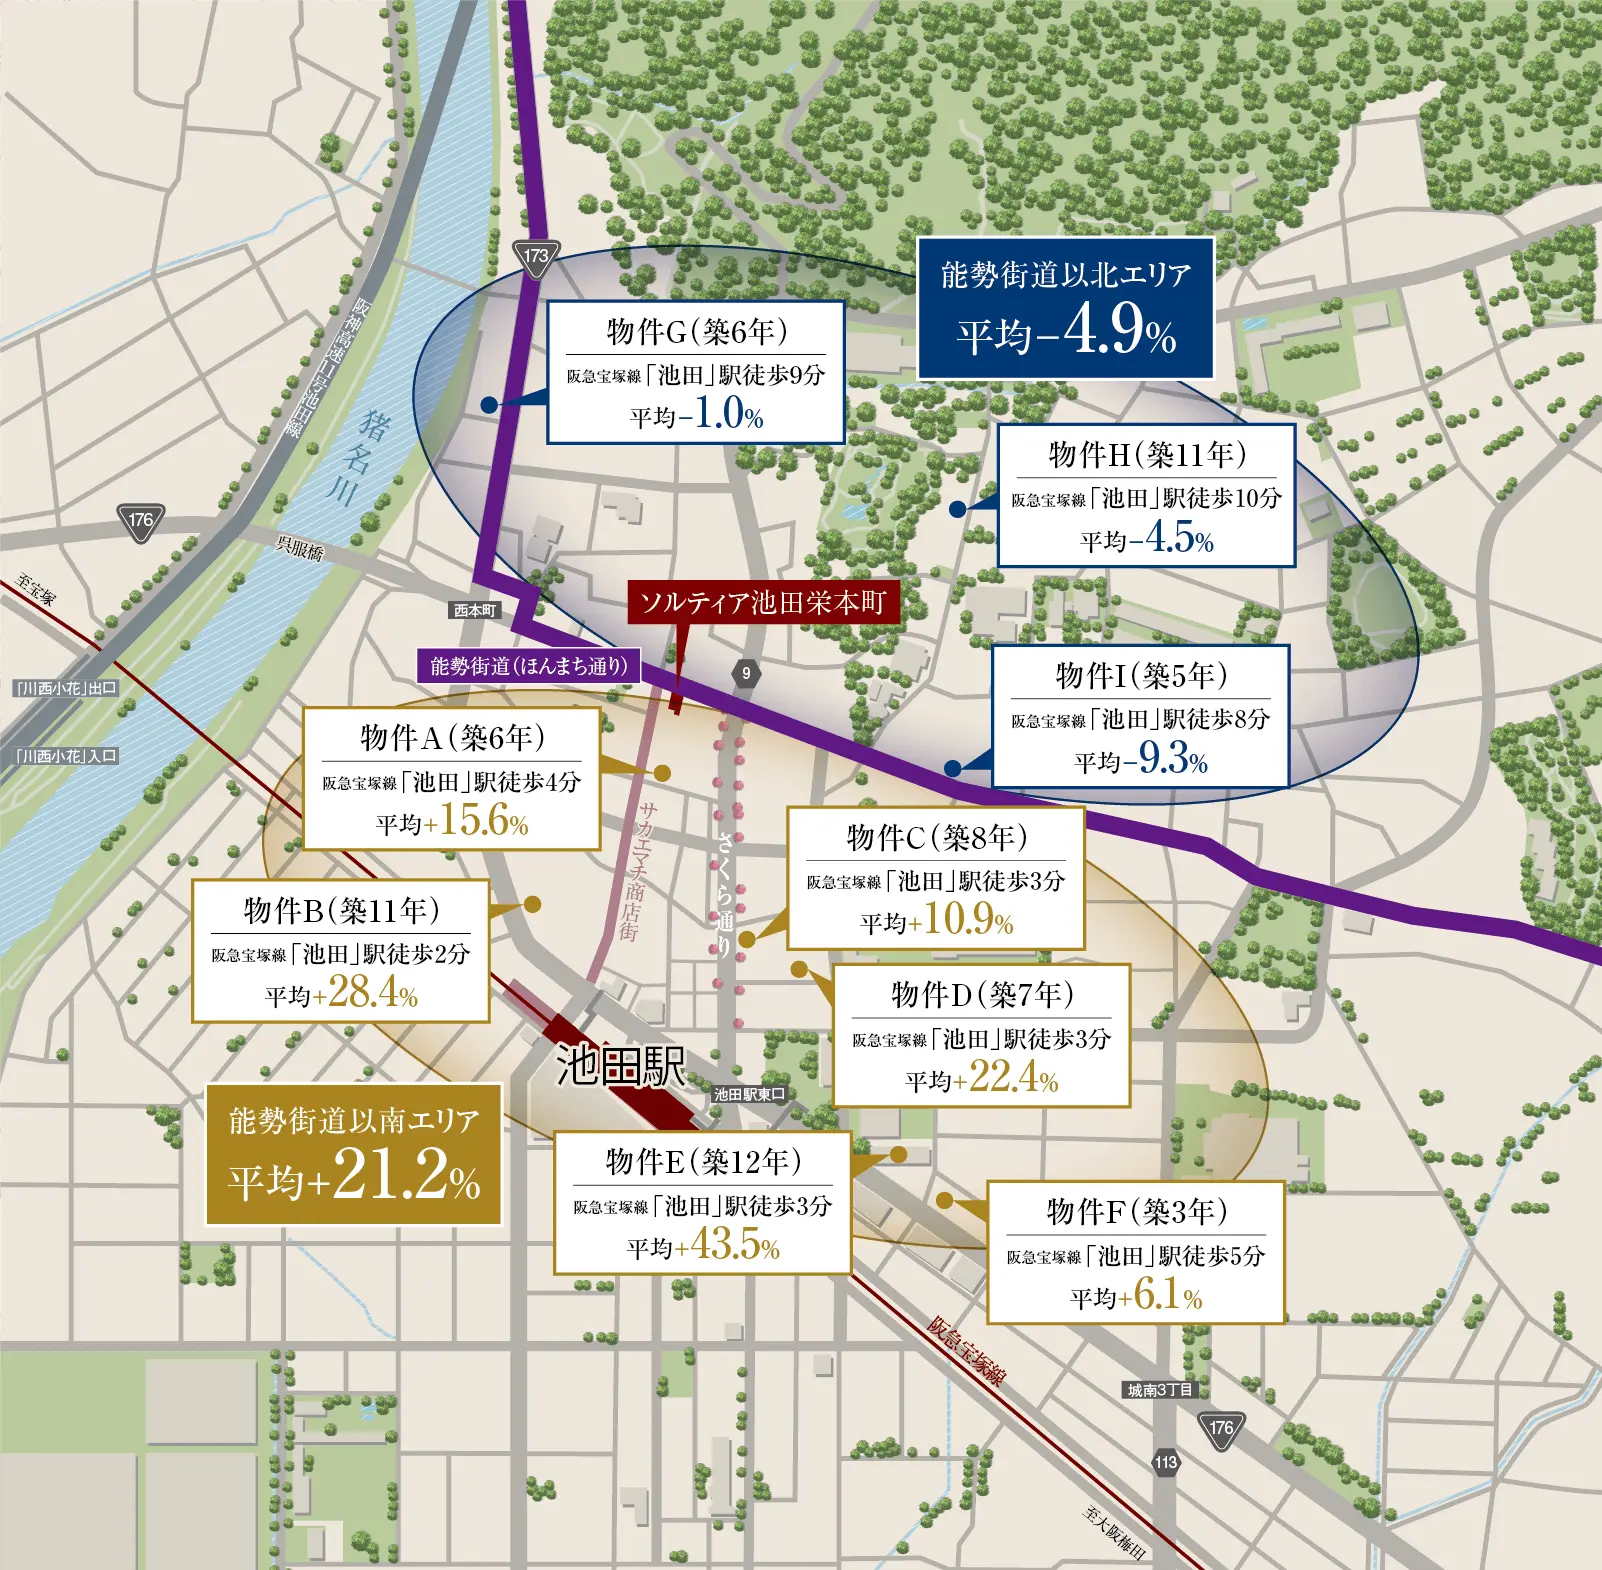
能勢街道以南エリア 能勢街道以北エリア
※抽出エリア:阪急「池田」駅徒歩10分以内
※能勢街道周辺物件
※成約2024年以降(2026年9月7日時点まで)、築2011年以降
※レインズ調べ
POINT2
池田駅前のポテンシャル
阪急「池田」駅(徒歩5分)
駅前の新たな憩いの空間となる
「池田駅前南広場」が
2025年8月オープン。
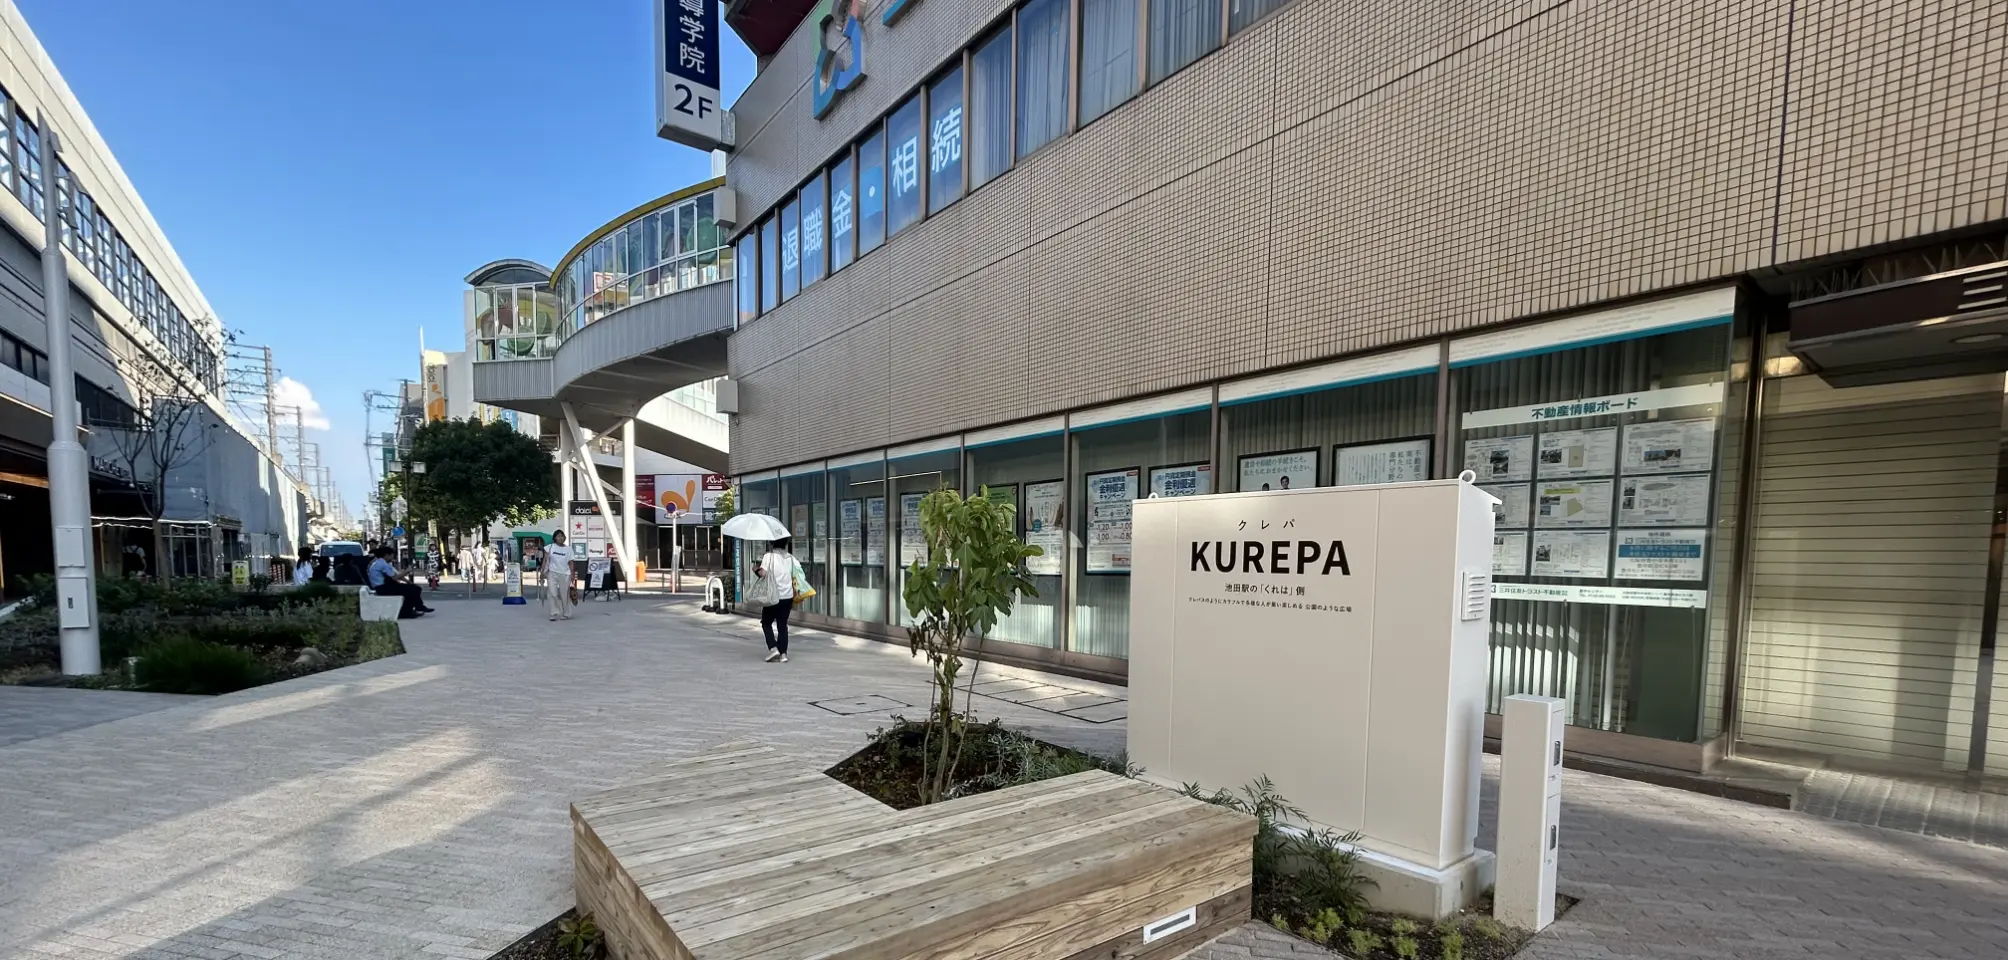
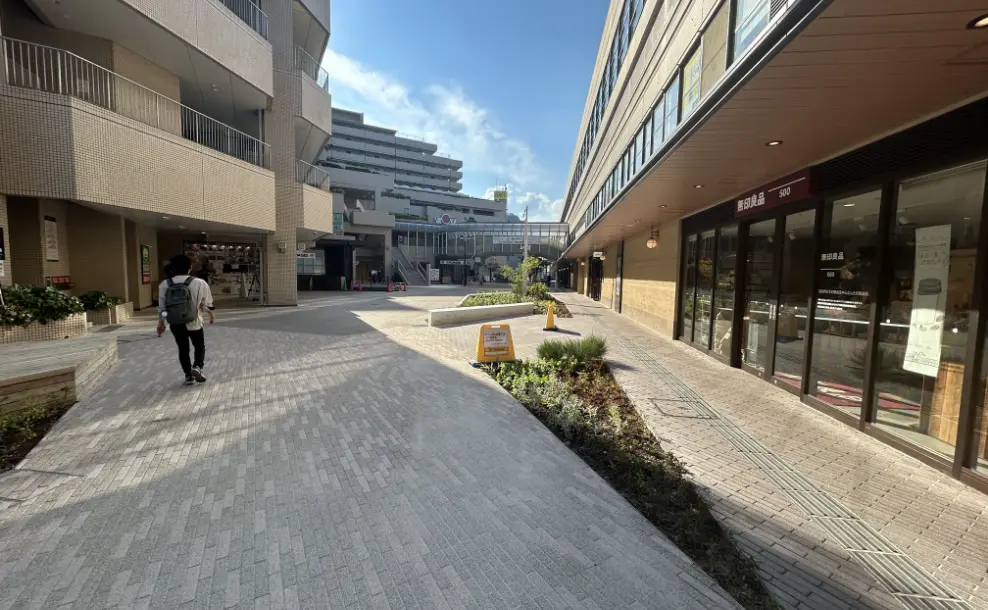
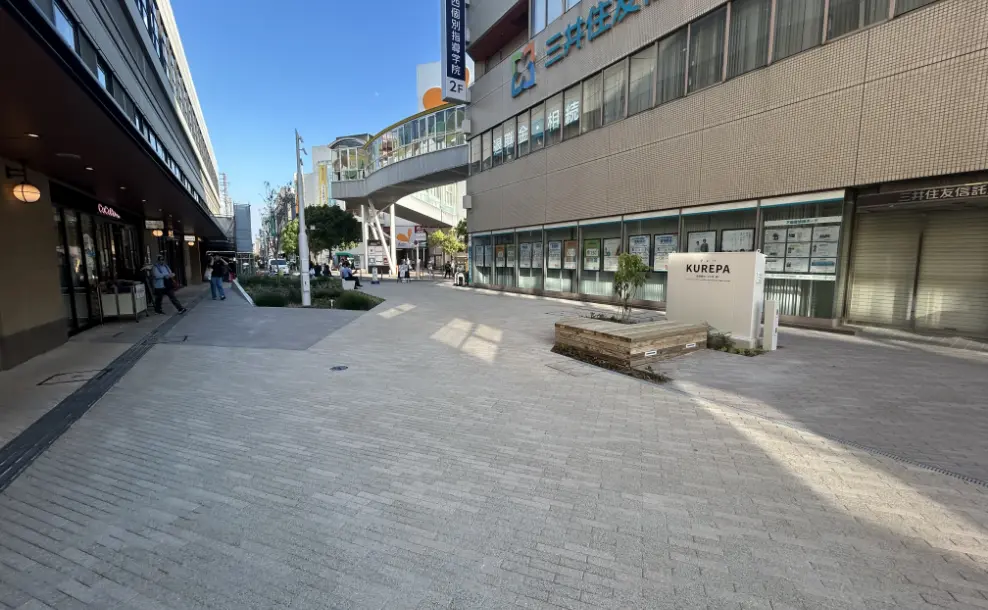
駅前の新たな憩いのスペースとして「阪急池田駅前南広場」がオープン。 開放的な空間にはベンチ等が設置され、さまざまなイベントにも対応できるコミュニティ拠点へと生まれ変わりました。
本プロジェクトの最寄地点の
路線価は10年間で約18%以上も上昇。
「ソルティア池田栄本町」の最寄地点の路線価は、直近10年間で約18%以上も上昇。 この傾向が今後も続けば、資産性の高まりに期待を抱けます。
 2016年2026年

POINT3
今後のマンション価格の展望
image
価格上昇の理由は建築費!?
近年、マンション価格は上昇傾向が見られます。 これは、人件費と、オイル・各種材料費値上げなどの工事原価上昇により生じている現象です。 これらは日本及び世界的な問題であり、今後すぐに以前の状態に戻ることは難しいと考えられます。

※平成27年(2015年)=100
金利も今後は不透明です
今後は金利上昇の可能性も
現在、住宅ローンの金利は上昇傾向にあるとされています。 日銀の金融政策に影響を受ける変動金利は、2024年9月にメガバンクなどが短期プライムレートを0.15%引き上げたことにより10月以降の借り入れ金利が上昇する可能性が高く、固定金利も今後上昇すると見込まれています。

※基準金利を1%とし、金利は35年間一定として計算
POINT4
マンション購入Q&A
image
初めてのマンション購入は誰もが「初心者」。
よくご相談いただく「マンション購入」について
Q&A形式でご紹介します。
Q1 月々ローンを払い続けるのが
不安です。

- ローンも不安ですが、
賃貸に住み続けることも
不安ではありませんか?
ローンの支払いも家賃の支払いも同じ住宅費です。 家賃は誰かが買ったマンションのローンをあなたが代わりに支払っているとも言えます。 賃貸に住み続けることは解決策ではなく、無理のない住宅費でより良い暮らしを探してみてはいかがでしょうか?

いま、ペアローンを選ぶ人が
増えています
●夫婦双方にある程度以上の収入があるなら
ペアローン
親子や夫婦など、一定の収入のある同居親族と一緒にそれぞれが債務者として住宅ローンを組むペアローン。 首都圏では、新築マンション契約者の約34%がペアローンを利用しているといったデータもあります。

●恩恵もペアそれぞれが享受できるのでおトク
ペアローンには、単独で住宅ローンを組むよりも借入可能額が大きくなるというメリットがあります。 また、ローンを組んだ2人とも住宅ローン控除の恩恵を受けることができるほか、団体信用生命保険にもそれぞれ加入できるので、万一亡くなった人の分の残債は、保険で完済できます。 最近ではどちらかお1人が保険対象になった際、お2人分の残債全てが完済対象になるプランもあります。 さらに、一人が全期間固定金利型、もう一人が変動金利型など、借入条件を契約ごとに柔軟に変えられることもメリットのひとつです。

50年ローンを利用する方が
増えています
住宅価格の高騰化が、住宅ローンの返済に影響を与えていると言われています。 そこで、最長返済期間を延ばすことで月々の返済額を減らし、借入可能額を大きくする50年住宅ローンを利用する人が増えています。
メリット
●月々の返済額を抑えられる
返済期間を50年にすることで、35年ローンと比べて、借入額1,000万円あたりの支払額を月々約6,500円安く抑えることができ、生活費や子どもの教育費など他の用途に活用できます。
●団体信用生命保険の加入期間が長くなる
住宅ローンの返済期間が長期に渡るほど団信の保障期間も長くなり、さまざまな保障も長期間に渡り享受できます。
●ローン控除もおトク
最長で13年間、年末時点での住宅ローン残高の0.7%分を所得税から控除できるローン控除。 50年ローンの場合、月々の返済額が少なくなるので年末残高が多くなり、その分控除額が大きくなります。
Q2 住まなくなったときや、
万が一の時はどうする?
- 住む必要が無くなったら、
家賃保証システムで賃貸経営
家賃保証システムとは賃貸管理会社が建物を一括して借り上げ、一切の賃貸運営業務を行うシステムで、空室、賃料の滞納、集金の手間など、賃貸経営における様々なリスクを回避することができます。
※当社が保証するシステムではございません。
※借り上げ開始時期については管理会社とご相談の上、調整となります。詳しくはお問い合わせください。
- ご契約者様が万一の場合も安心。
団体信用生命保険
ローンで購入した場合には、銀行からの条件としてほとんどの場合、団体信用生命保険に加入しなければなりません。 名義人は死亡、失明や言語機能を失うなど、高度障害になった時、残っていたローンはすべて保険で支払われ、さらにマンションもご家族に残ります。 お1人暮らしの場合でも実家に残債の請求が行くこともなくマンションが残るので残されたご家族も安心です。
- 生命保険に加入されていない方は
もちろん、
保険の見直しの
良い機会にもなります。 
※掲載の人物イラスト・写真は全てイメージです。
Q3 貯金に余裕がない or
今の貯金を崩したくない
- 実は頭金は、
ないなら"いらない"んです
住宅購入に関わる雑誌等では、「住宅購入は頭金を貯めてから買った方がお得!? 価格の10%程度の頭金を用意するのが常識」などとよく書かれていますが、本当にそうなのかを、返済シミュレーションで見てみましょう。
■頭金ありとなしの場合の住宅ローン返済
シミュレーション(販売価格7,000万円の場合)

でも、考えてみてください!!
②の場合、貯金をしている5年間で、
仮に家賃が月々18万円の賃貸物件に
住んでいた場合、
月々18万円×12ヶ月×5年=1,080万円も
家賃として支出をしなくてはいけません。
※物件価値が5年後も同一、金利が同率の場合、変動金利0.329%(2024年10月現在)
※貯金時の利息発生分は定額のため無いものといたします。
※金利は35年間一定として計算しています。
※マンションの購入時には、物件の購入費以外に諸費用が別途かかります。

マンション購入の為に頭金を貯金してから買うより、購入後に貯金をした方が、月々の返済額も安くなります。 しかも5年で700万円貯金するには月々11.6万円を家賃とは別に貯金しなくてはなりません。
結局、いつが
買い時なのでしょうか?
過ぎ去ってみなければ誰にもわかりません。
いつかわからない「買い時」を待って家賃を払い続けるよりは
興味を持った時が買い時なのかもしれません。
ちなみに「頭金0円」と「頭金100万円」では
月々の返済額は約2,500円の差しかありません。
購入後に貯金をして、余裕のあるときに繰り上げ返済してみてはいかがでしょうか!